
Les cinq enseignements du rapport Match 2026 sur la filière nucléaire
La nouvelle édition du programme MATCH du Gifen révèle une industrie diversifiée et financièrement solide, mais confrontée à des besoins très différents selon les métiers. Voici cinq enseignements à retenir.
Présentée le 12 novembre 2026 par Xavier Ursat et Olivier Bard, respectivement président et directeur général du Groupement des industriels français de l’énergie nucléaire (Gifen), la nouvelle édition du programme MATCH confirme la montée en puissance de la filière française. Une dynamique qui s’inscrit dans l’accélération de la relance nucléaire, à l’approche de la décision finale d’investissement (FID) d’EDF sur le programme EPR2, attendue d’ici à la fin de l’année.
Les prévisions d’achats des sept principaux maîtres d’ouvrage atteignent 185 milliards d’euros sur dix ans, contre 162,5 milliards dans l’édition précédente. Une progression portée principalement par les nouveaux projets, notamment les EPR2 d’EDF et l’Aval du Futur d’Orano. La filière estime également devoir recruter entre 10 000 et 12 000 personnes chaque année d’ici à 2036, pour accompagner la croissance de l’activité et remplacer les départs.
Mais au-delà de ces chiffres, MATCH 2026 apporte un éclairage sur la réalité industrielle de la relance. Avec l’appui du programme CARTO, il dresse le portrait d’une filière diversifiée, majoritairement constituée de PME et d’ETI, dont les besoins évoluent à des rythmes très différents.
- Le nucléaire représente près de 30 milliards d’euros de valeur ajoutée
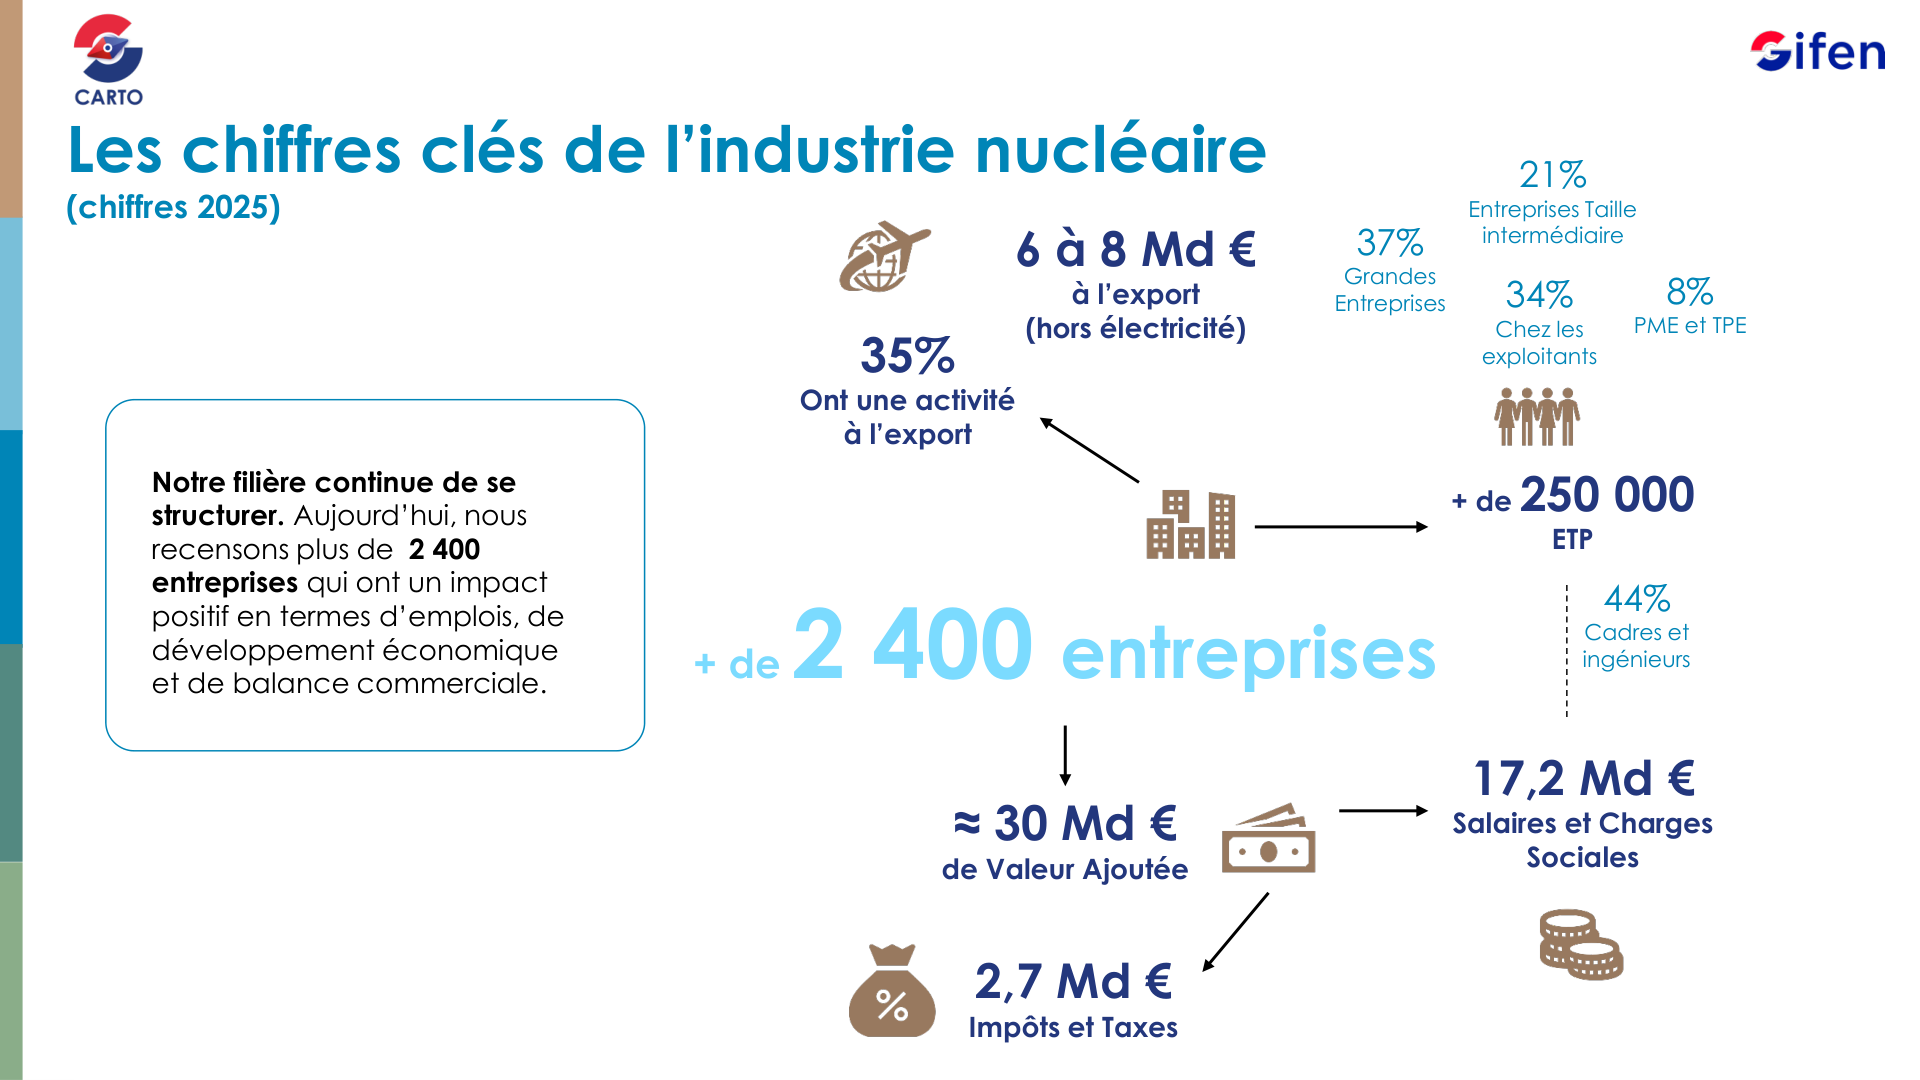
Le nucléaire est un poids lourd de l’économie française avec 250 000 emplois, pour 2 400 entreprises qui génère près de 30 milliards d’euros de valeur ajoutée (voir figure 1). Il compte pour 17,2 milliards d’euros de salaires et charges sociales et contribue à hauteur de 2,7 milliards d’euros aux impôts et taxes. Le chiffre d’affaires réalisé à l’exportation, hors ventes d’électricité, est estimé entre 6 et 8 milliards d’euros par an. Et 35 % des entreprises de la filière déclarent une activité à l’export.
Ces indicateurs mettent en lumière la contribution industrielle du nucléaire à l’économie française, au-delà de son rôle dans la production d’électricité. Ils témoignent également de la diversité des activités concernées, de l’ingénierie à la fabrication d’équipements, en passant par la maintenance, les travaux et les services.
- Le nucléaire ne représente que 23 % du chiffre d’affaires médian de ses fournisseurs
Le poids médian du nucléaire dans le chiffre d’affaires de ses fournisseurs n’est que de 23 %. Loin de travailler exclusivement pour l’atome, les fournisseurs interviennent dans de nombreux autres secteurs industriels. Parmi les entreprises étudiées, 52 % ont ainsi mobilisé leurs capacités de production dans les autres activités énergétiques, essentiellement le pétrole et le gaz. La chimie et la pétrochimie arrivent ensuite (39 %), devant le naval (29 %), le bâtiment et la construction (28 %), le ferroviaire (27 %) et l’aéronautique et le spatial (25 %).
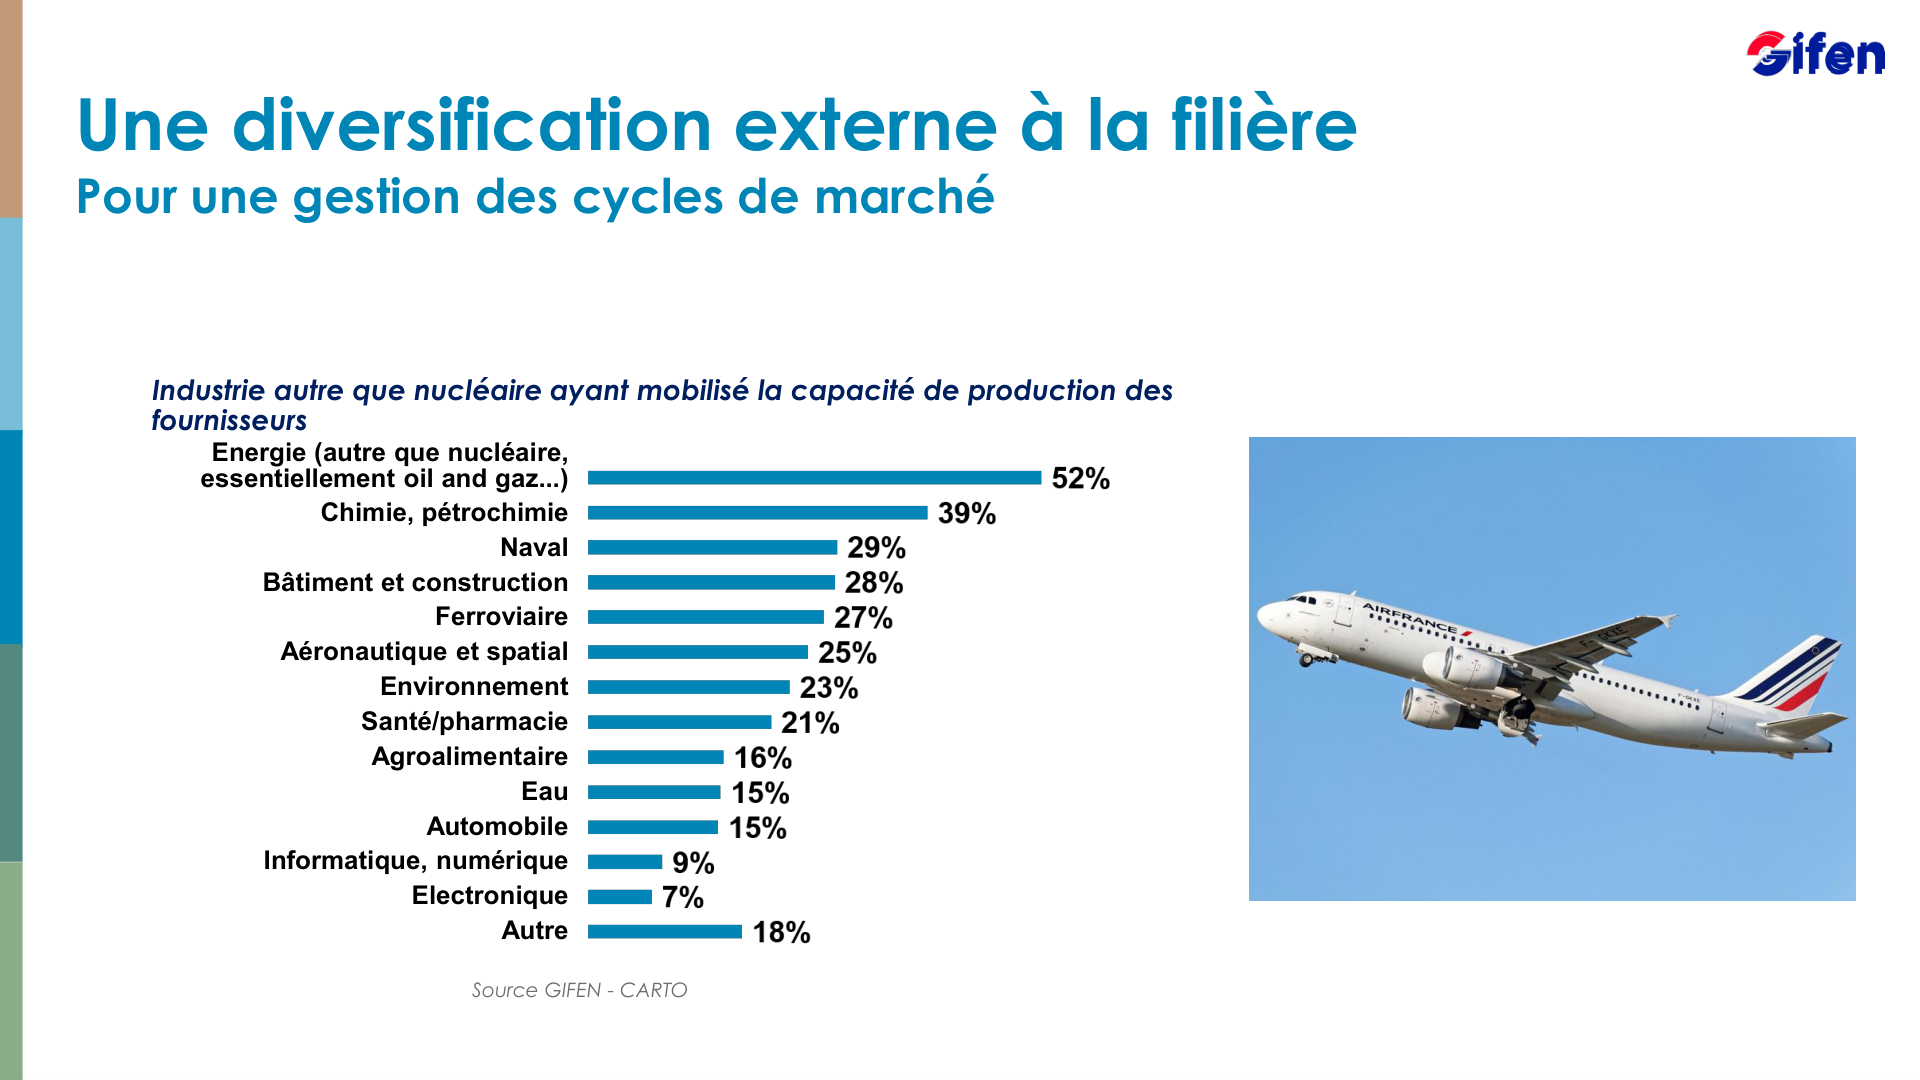
Cette diversification constitue un atout pour les entreprises, qui peuvent s’appuyer sur plusieurs marchés pour mieux traverser les cycles industriels. Comme le souligne Olivier Bard, elle leur permet de pérenniser leur activité en anticipant les cycles d’activité propres à chaque secteur, tout en bénéficiant des perspectives de long terme offertes par ces différentes filières.
- La relance ne se fera pas au même rythme dans tous les métiers
La hausse de l’activité nucléaire ne sera ni uniforme ni simultanée. Le Gifen distingue trois trajectoires : une croissance rapide, une activité globalement stable et une montée en charge différée.
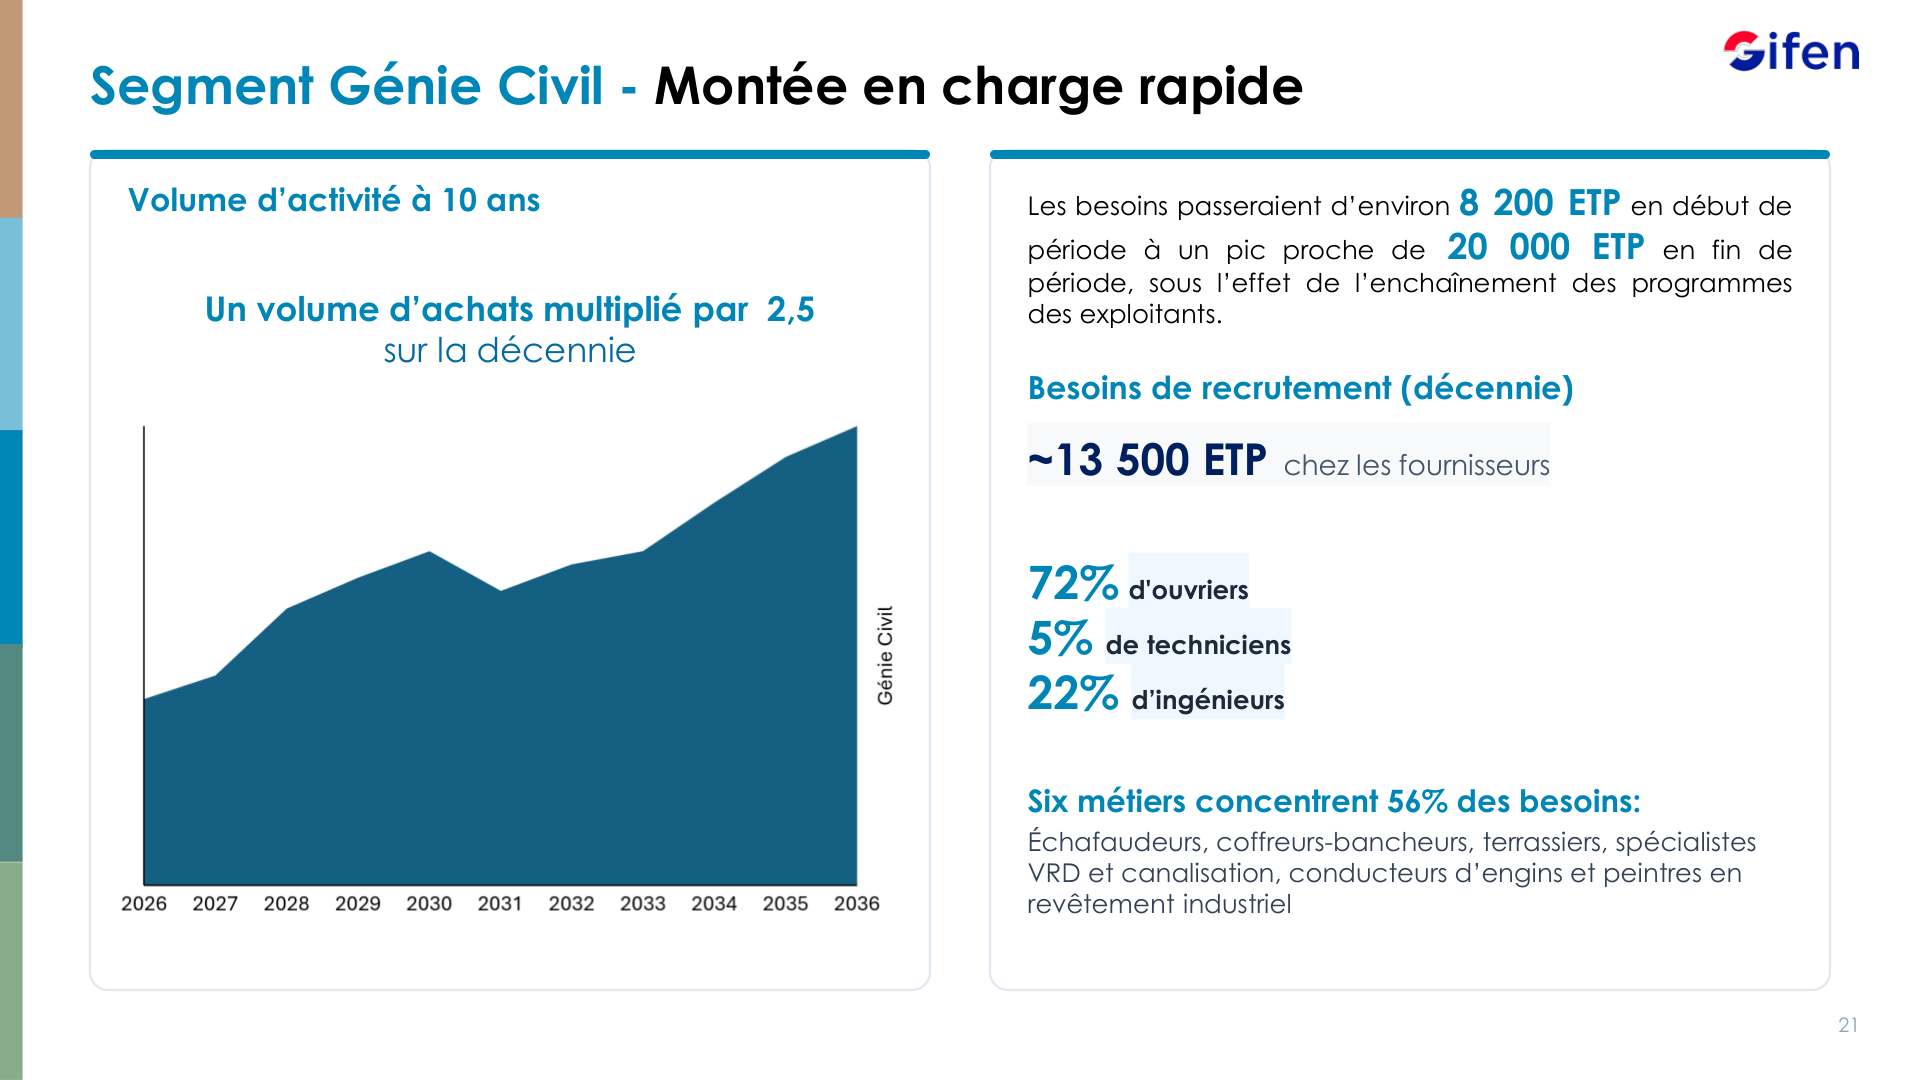
Le génie civil sera parmi les premiers secteurs fortement sollicités. Son volume d’achats devrait être multiplié par 2,5 au cours de la décennie. Les besoins en ressources passeraient d’environ 8 200 à près de 20 000 équivalents temps plein (ETP), notamment sous l’effet des nouveaux programmes. Les fournisseurs de ce segment devraient recruter quelque 13 500 personnes sur dix ans.
Le contrôle-commande afficherait une hausse de 40 %et l’électricité de 50 %, avec une première phase rapide. Dans la climatisation-ventilation, les achats progresseraient de 30 à 40 % par an jusqu’en 2029, avant de se stabiliser.
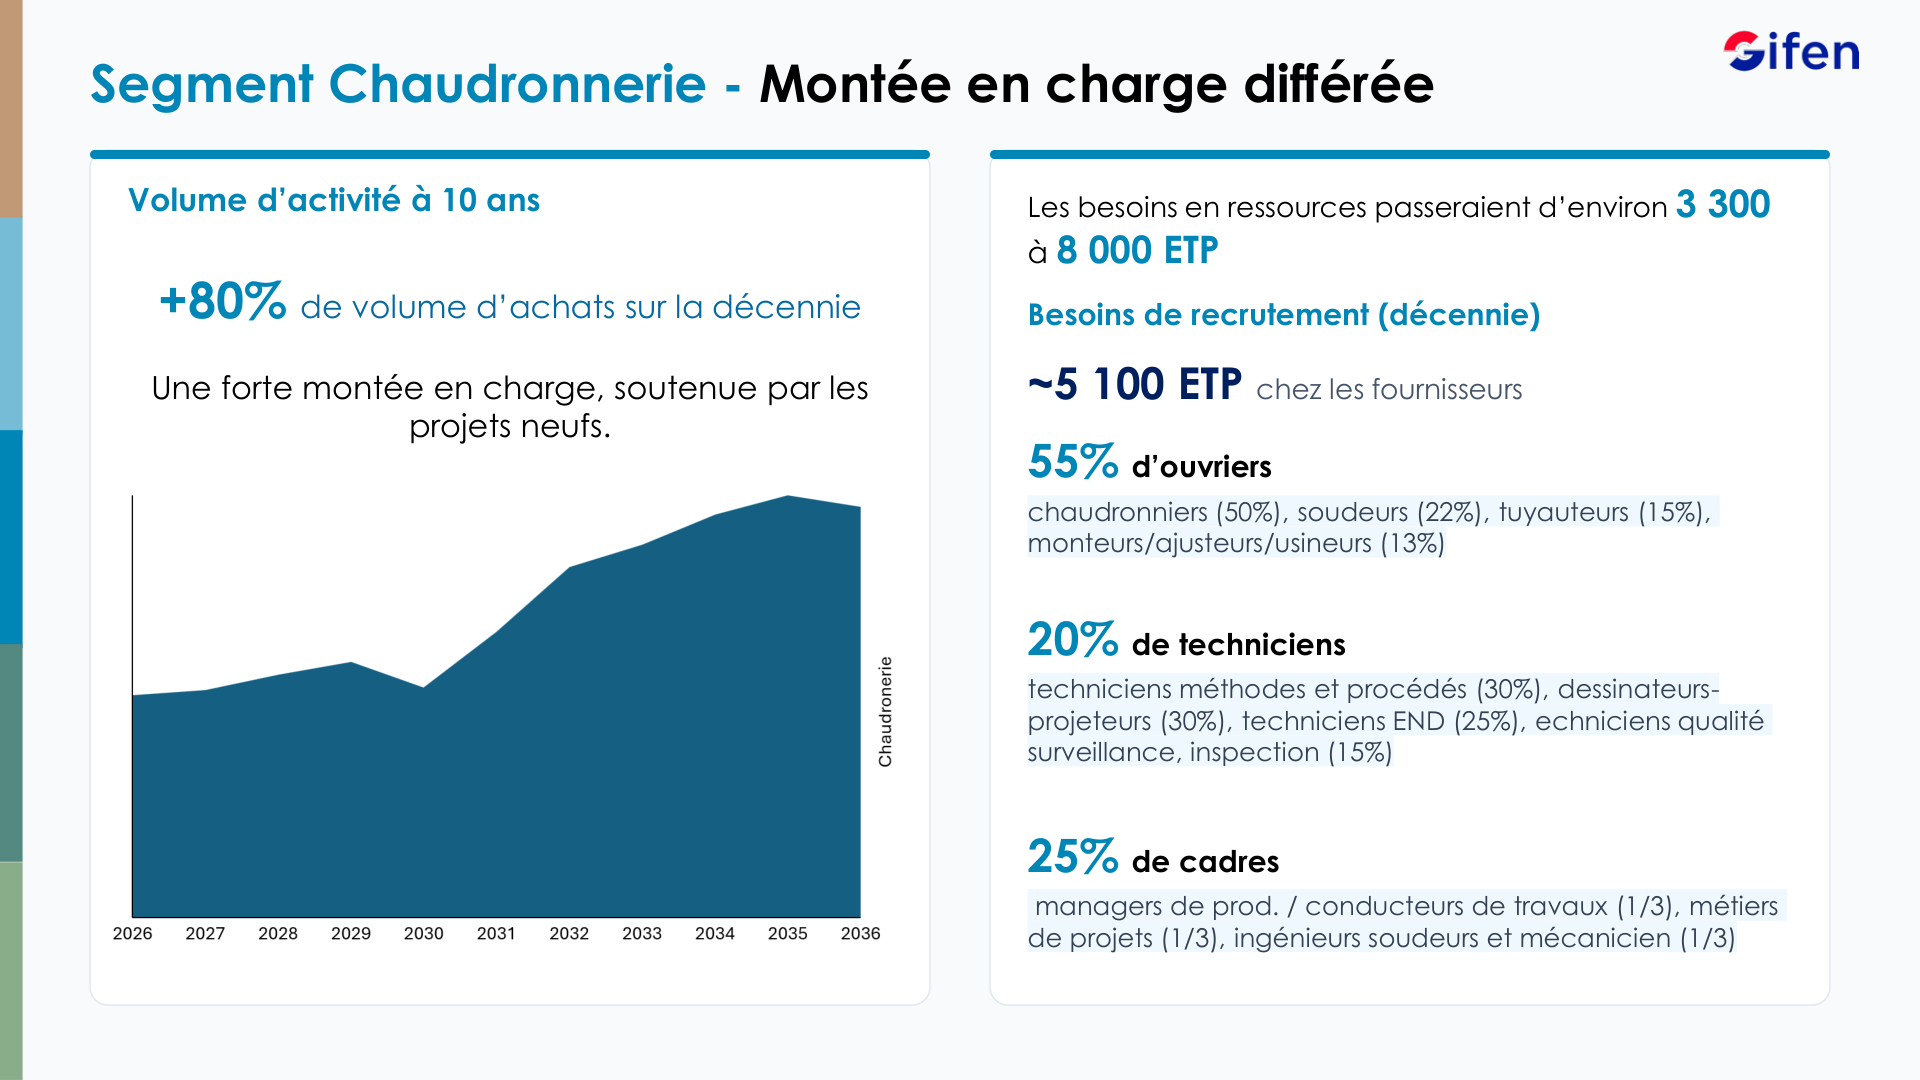
À l’inverse, la chaudronnerie et la tuyauterie-soudage connaîtront une montée en charge plus tardive, principalement liée aux nouveaux projets. Dans la chaudronnerie, le volume d’achats devrait augmenter de 80 % sur la décennie, avec une accélération à partir de 2030. Les besoins en ressources passeraient d’environ 3 300 à 8 000 ETP. En tuyauterie-soudage, les achats progresseraient de 70 % entre 2026 et 2034.
D’autres activités, comme la logistique, présentent une trajectoire globalement stable, soutenue par les besoins récurrents des installations en exploitation.
- Six recrutements sur dix concerneront des ouvriers et des techniciens
La relance nucléaire nécessitera des ingénieurs, mais pas seulement. Selon Match 2026, 60 % des recrutements prévus concerneront des ouvriers et des techniciens. À eux seuls, vingt métiers concentreront 55 % des besoins.
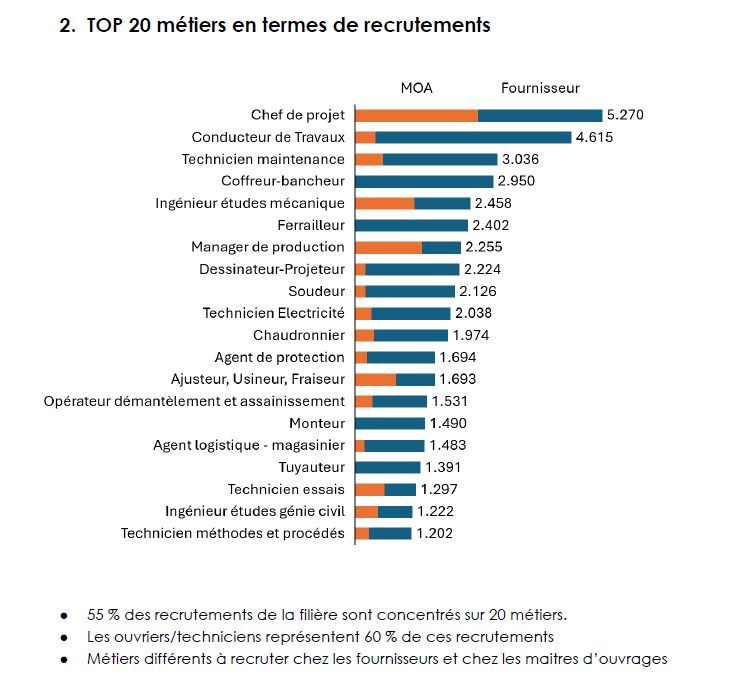
Les chefs de projet arrivent en tête des métiers recherchés, avec 5 270 recrutements estimés sur la décennie. Suivent les conducteurs de travaux (4 615), les techniciens de maintenance (3 036), les coffreurs-bancheurs (2 950) et les ingénieurs d’études mécaniques (2 458).
- Les entreprises du nucléaire présentent une santé financière plutôt solide
Alors que la filière s’apprête à investir et à recruter massivement, la santé financière de ses entreprises constitue un enjeu essentiel. Sur ce point, les indicateurs présentés par le Gifen sont encourageants.
Selon une étude réalisée avec les données de la Banque de France publiée en septembre 2026, 74 % des entreprises de la filière bénéficient d’une cotation financière favorable, contre 55 % dans le référentiel de comparaison.
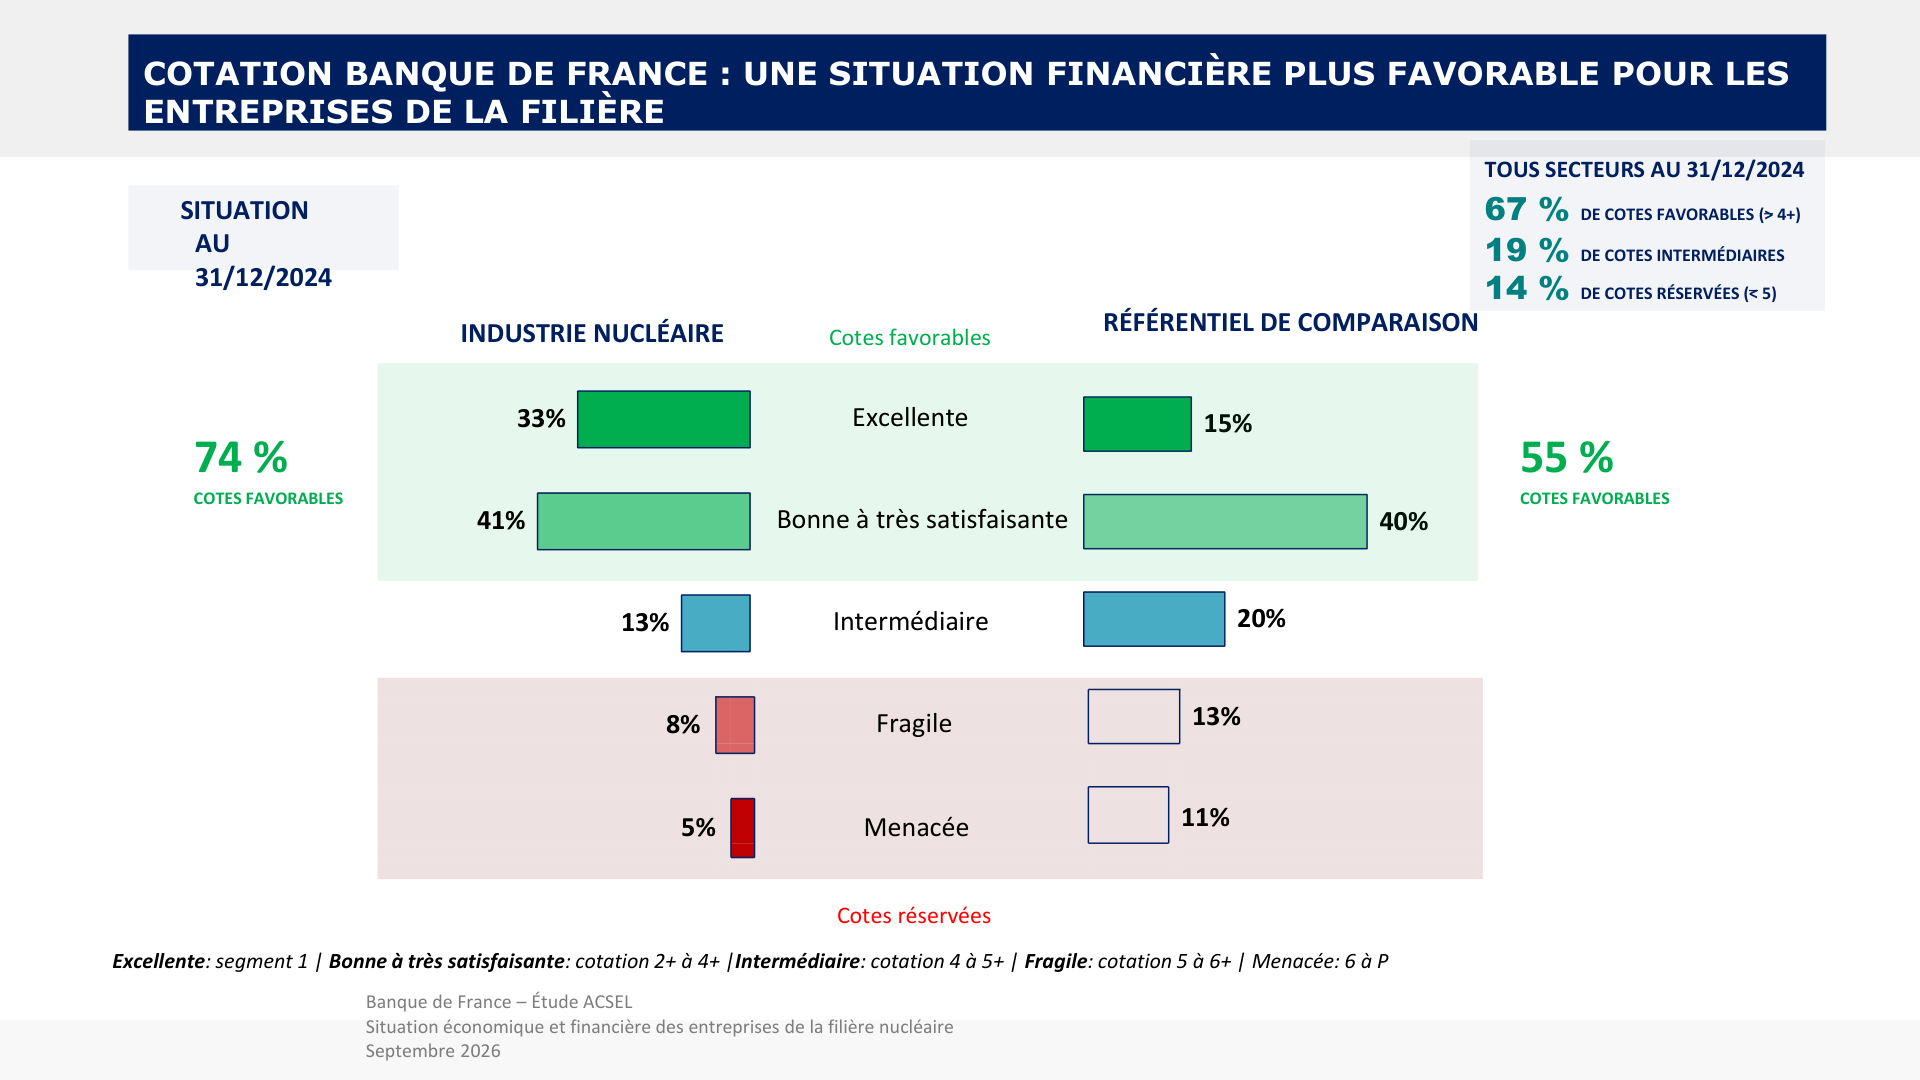
L’écart est encore plus marqué pour les entreprises présentant une excellente situation financière : elles représentent 33 % du panel nucléaire, contre 15 % dans le référentiel. À l’inverse, les entreprises dont la situation est jugée fragile ou menacée représentent 13 % du panel nucléaire, contre 24 % dans le référentiel de comparaison.
Ces données, établies sur la situation financière au 31 décembre 2024, suggèrent que la filière dispose d’un socle économique relativement robuste pour aborder la montée en puissance des programmes.
Cette solidité ne garantit toutefois pas à elle seule la capacité à absorber les nouvelles commandes. Le Gifen met notamment l’accent sur l’excellence opérationnelle, à travers son programme PEON, ainsi que sur le renforcement des relations entre maîtres d’ouvrage et fournisseurs. L’enjeu des dix prochaines années ne sera donc pas uniquement de créer des emplois ou d’augmenter les capacités de production, mais de permettre à l’ensemble du tissu industriel de répondre durablement aux exigences des grands programmes nucléaires. ■