
WNA, AIEA, NEA : Tous les feux sont au vert pour le nucléaire
Production record, perspectives de développement en hausse et coûts compétitifs : trois rapports publiés en septembre confirment la dynamique actuelle du nucléaire mondial, tout en rappelant les conditions industrielles et financières nécessaires pour la prolonger.
En septembre, trois institutions de référence ont publié de nouveaux rapports consacrés à l’énergie nucléaire : la World Nuclear Association, avec son World Nuclear Supply Chain Outlook 2026, l’Agence internationale de l’énergie atomique (AIEA), avec Energy, Electricity and Nuclear Power Estimates for the Period up to 2060, et la Nuclear Energy Agency (NEA), avec The Costs of Generating Electricity.
Trois études, trois angles d’analyse, mais un même constat : le nucléaire bénéficie d’une dynamique nouvelle à l’échelle mondiale. Il est un levier pour réduire les émissions de CO₂, tout en affichant des coûts compétitifs. Dans le même temps, les perspectives de développement de la filière se renforcent, avec des capacités nucléaires inédites et appelées à se développer dans de nombreuses régions du monde.
1. WNA : une production record, mais un rythme de construction à multiplier
« La production nucléaire mondiale a atteint un niveau record de 2 702 TWh en 2025, soit 35 TWh de plus qu’en 2024 » se félicite la World Nuclear Association (WNA) dans le rapport World Nuclear Supply Chain Outlook 2026. Il examine les objectifs nationaux en matière de capacité nucléaire et les compare à l’objectif mondial de tripler la capacité nucléaire d’ici 2050.
Cette progression s’accompagne d’un autre indicateur au vert : Le facteur de charge. Il a franchi un seuil inédit : 83,7 % en 2025, contre 82,9 % l’année précédente.
Alors que les effets du réchauffement climatique se font chaque jour plus tangibles, le nucléaire contribue à en limiter la portée. « Selon les estimations, la production d’électricité d’origine nucléaire a permis d’éviter, depuis 1970, l’émission de 43,6 milliards de tonnes de CO₂ par rapport au gaz, et de 97,2 milliards de tonnes par rapport au charbon. » révèle la WNA.
1457 GWe de capacité nucléaire d’ici 2050
Depuis le COP 28, 33 pays ont signé l’objectif de tripler la capacité nucléaire correspondant à 1200 GW de capacité, d’ici 2050. La WNA dresse une conclusion très positive du rapport : « les ambitions des gouvernements restent, dans leur ensemble, suffisantes pour tripler la capacité nucléaire mondiale d’ici 2050.
L’objectif pourrait même être dépassé « si les objectifs nationaux et les projets identifiés sont menés à bien et que le parc existant continue de fonctionner, la capacité atteindrait 1 457 GWe en 2050 ».
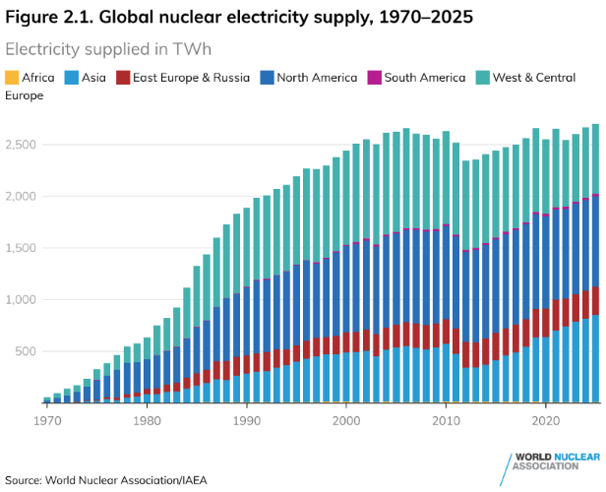
Graphique 1 : L’offre nucléaire entre 1970 et 2025, source : WNA
Un objectif à portée de main mais avec des conditions
Atteindre le triplement de la capacité nucléaire à l’horizon 2050, soit 1 457 GWe, requiert plusieurs conditions.
« Les réacteurs actuellement en exploitation fonctionnent jusqu’à 80 ans au maximum, sauf lorsqu’une durée d’exploitation plus courte est prévue » conditionne en premier la WNA. Elle ajoute que « selon l’Agence internationale de l’énergie, la prolongation de la durée de vie des centrales nucléaires figure parmi les moyens les plus rentables d’assurer une production supplémentaire à faibles émissions de carbone ».
En août 2026, l’âge moyen des réacteurs nucléaires en service dans le monde s’établissait à 33 ans. Parmi eux, 46 réacteurs sont en exploitation depuis plus de 50 ans, soit environ 10 % du parc actuel.
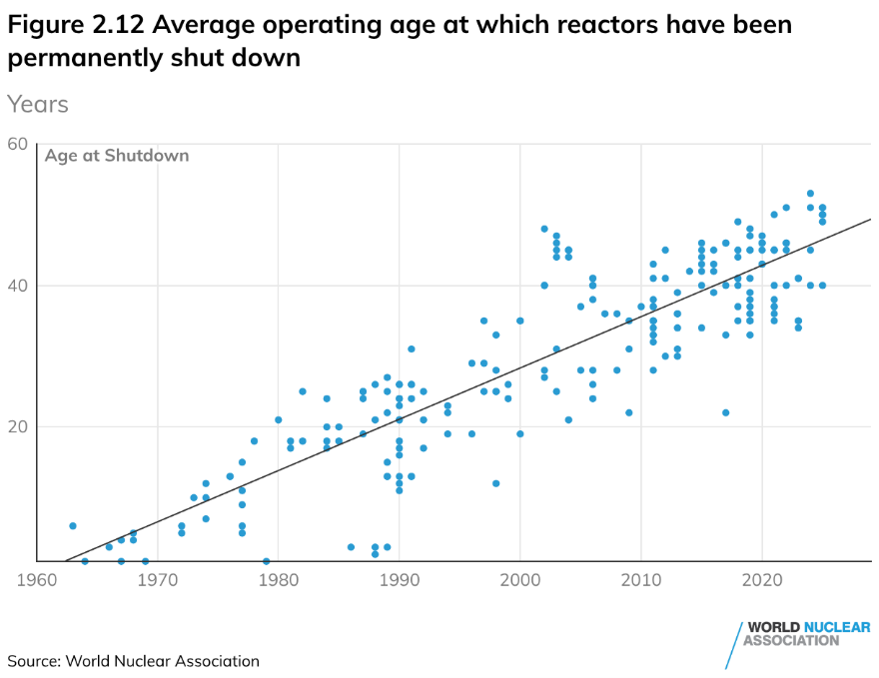
Graphique 2 : âge moyen d’exploitation auquel les réacteurs ont été définitivement arrêtés, source WNA
La deuxième est que « les réacteurs classés, au 1er août 2026, comme étant en construction, planifiés ou proposés entrent en service d’ici 2050 ». En 2025, 11 réacteurs ont été mis en chantier dans le monde dont 9 en Chine. Pour parvenir à tripler les capacités nucléaires d’ici 2050, le lancement des chantiers devrait atteindre environ six fois son niveau actuel d’ici le milieu des années 2030.
Le paysage nucléaire mondial se redessine à un rythme très inégal selon les continents — et un continent domine tous les autres : l’Asie. Entre 2012 et 2025, la capacité nucléaire de la région a été multipliée par 2,5. Un bond spectaculaire porté avant tout par la Chine, dont le programme de construction avance à marche forcée, mais aussi par l’entrée en service de nouveaux réacteurs en Inde, au Pakistan et aux Émirats arabes unis.
Enfin la WNA ajoute que « toute capacité supplémentaire nécessaire pour permettre aux pays d’atteindre leurs objectifs nationaux en matière de capacités nucléaires entre également en service d’ici 2050 ».
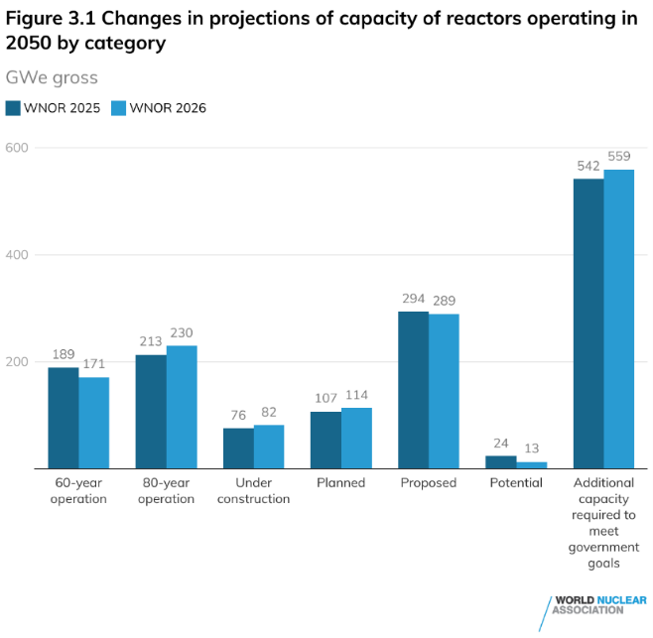
Graphique 3 : Évolution des prévisions concernant la puissance des réacteurs en service en 2050, par catégorie, source : WNA
2. AIEA : jusqu’à un triplement du parc nucléaire mondial d’ici 2060
Dans son nouveau rapport Energy, Electricity and Nuclear Power Estimates for the Period up to 2060, l’AIEA évalue l’évolution de la demande mondiale d’électricité et d’énergie, ainsi que les besoins en capacités nucléaires à l’horizon 2060, à partir d’un scénario haut et bas.
L’électricité s’impose dans le mix énergétique mondial
« La part de l’électricité dans la consommation finale d’énergie mondiale est passée de 15 % en 2000 à environ 21 % en 2025 », relève l’AIEA. Les énergies fossiles restent la première source de production d’électricité dans le monde, avec 58 % du total en 2025 contre 66 % en 2000. Parmi ces sources fossiles, le charbon demeure la principale, avec 34 % de la production mondiale d’électricité en 2025.
Selon l’AIEA, la consommation finale d’énergie devrait augmenter de 20 % d’ici 2060, portée par une hausse continue des besoins énergétiques dans l’ensemble des régions. Dans le même temps, l’AIEA anticipe « La consommation d’électricité devrait progresser à un rythme annuel moyen de 2,2 % entre 2025 et 2060, pour plus que doubler sur cette période. ». En 2060, elle représentera 37,2 % de la consommation énergétique mondiale.
Le nucléaire mondial accélère son développement
À la fin de 2025, le parc nucléaire mondial comptait 413 réacteurs en exploitation, pour une capacité installée de 377,1 GWe. Dans le même temps, 72 réacteurs, représentant une capacité totale de 77,2 GWe, étaient en construction, tandis que 23 GWe de capacités nucléaires n’étaient temporairement plus en fonctionnement.
L’année a également été marquée par la mise en service de trois nouveaux réacteurs, pour une capacité cumulée de 3 GWe, tandis que sept réacteurs, représentant 2,8 GWe, ont été définitivement arrêtés. Parallèlement, les travaux ont débuté sur 12 nouveaux réacteurs, qui devraient ajouter à terme 14,3 GWe de capacité au parc mondial.
Dans ses projections, l’AIEA envisage une forte croissance des capacités nucléaires mondiales. Dans son scénario haut, elles pourraient plus que tripler pour atteindre 1 284 GWe en 2060 ; même le scénario bas prévoit un quasi-doublement, à 696 GWe.
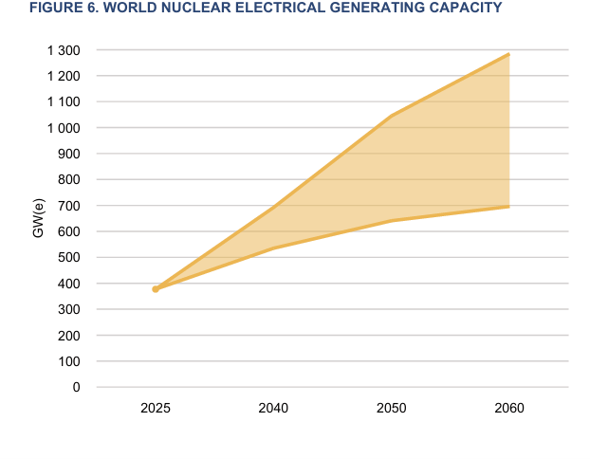
Graphique 4 : Evolution de la capacité nucléaire mondiale, source : AIEA
Un paysage nucléaire mondial marqué par de fortes disparités géographiques
Le développement du nucléaire reste marqué par de fortes disparités géographiques en 2025, comme le souligne également la WNA. Le rapport de force évolue entre la France et la Chine : cette dernière a dépassé l’Hexagone et occupe désormais la deuxième place mondiale en matière de capacité nucléaire, derrière les États-Unis.
À l’échelle régionale, la production nucléaire se concentre principalement en Amérique du Nord, en Asie de l’Est et centrale et en Europe occidentale. Ces trois régions représentent à elles seules l’essentiel de la production mondiale : 866,7 TWh en Amérique du Nord, soit 32 % du total mondial, 708,8 TWh en Asie de l’Est et centrale, soit 26 %, et 584,3 TWh en Europe occidentale, soit 21 %.
3. NEA : prolonger les réacteurs reste l’option nucléaire la moins coûteuse
Le rapport The Costs of Generating Electricity 2025 présente les coûts de production d’électricité pour 21 pays et 23 technologies différentes.
La transition vers une production d’électricité bas carbone nécessite des investissements importants, en particulier pour des infrastructures capitalistiques comme le nucléaire. Elle pose également le défi de gérer la variabilité de la production éolienne et solaire.
Le coût actualisé de l’électricité ou Levelized Cost of Electricity (LCOE) est l’outil le plus utilisé pour comparer la compétitivité des différentes technologies de production. 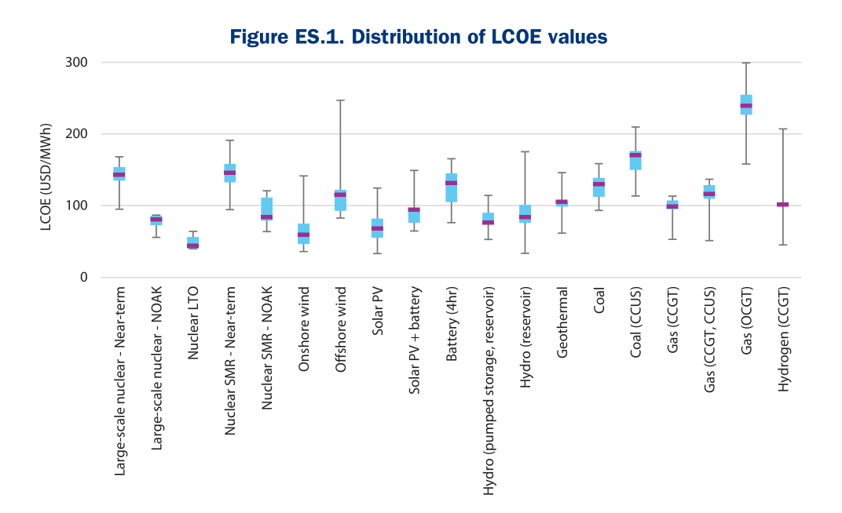
Graphique 5 : Coût actualisé de l’électricité selon les sources de production d’électricité, source : NEA
Parmi les 23 technologies étudiées dans ce rapport, le nucléaire, aux côtés des énergies renouvelables, apparaît comme l’une des options les plus compétitives. L’exploitation à long terme des centrales nucléaires existantes (LTO) dispose du LCOE le plus faible avec une moyenne de 48 USD/MWh. L’écart avec les technologies fossiles est particulièrement marqué : le LTO nucléaire est environ 2,6 fois moins coûteux que le charbon, dont le LCOE s’élève à 126 USD/MWh, et près de cinq fois moins coûteux que le gaz, dont le LCOE atteint 237 USD/MWh.
Le LCOE de la construction d’une première centrale nucléaire atteint 141 USD/MWh. Cette différence s’explique notamment par les difficultés liées à la relance d’une filière après plusieurs années d’interruption. Il faut relancer les activités de construction nucléaire et reconfigurer les chaînes d’approvisionnement. Le rapport distingue ainsi les constructions à court terme (near-term) des projets NOAK (Nth-of-a-Kind), correspondant à des constructions réalisées une fois la filière davantage rodée.
Les constructions NOAK affichent ainsi un LCOE plus faible, estimé à 78 USD/MWh. La NEA rappelle cependant qu’« elles présentent un potentiel d’amélioration des coûts lorsque certaines conditions sont réunies, notamment une construction continue, une maturité suffisante de la chaîne d’approvisionnement, un soutien des politiques publiques et une industrialisation suffisante ». ■
Par Floriane Jacq, Journaliste RGN
Image: Newport, Michigan, États-Unis – 8 mars 2025 : Centrale nucléaire Enrico Fermi II située sur les rives du lac Érié © Matthew G Eddy