
Pourquoi l’acide sulfurique devient un enjeu stratégique pour l’uranium
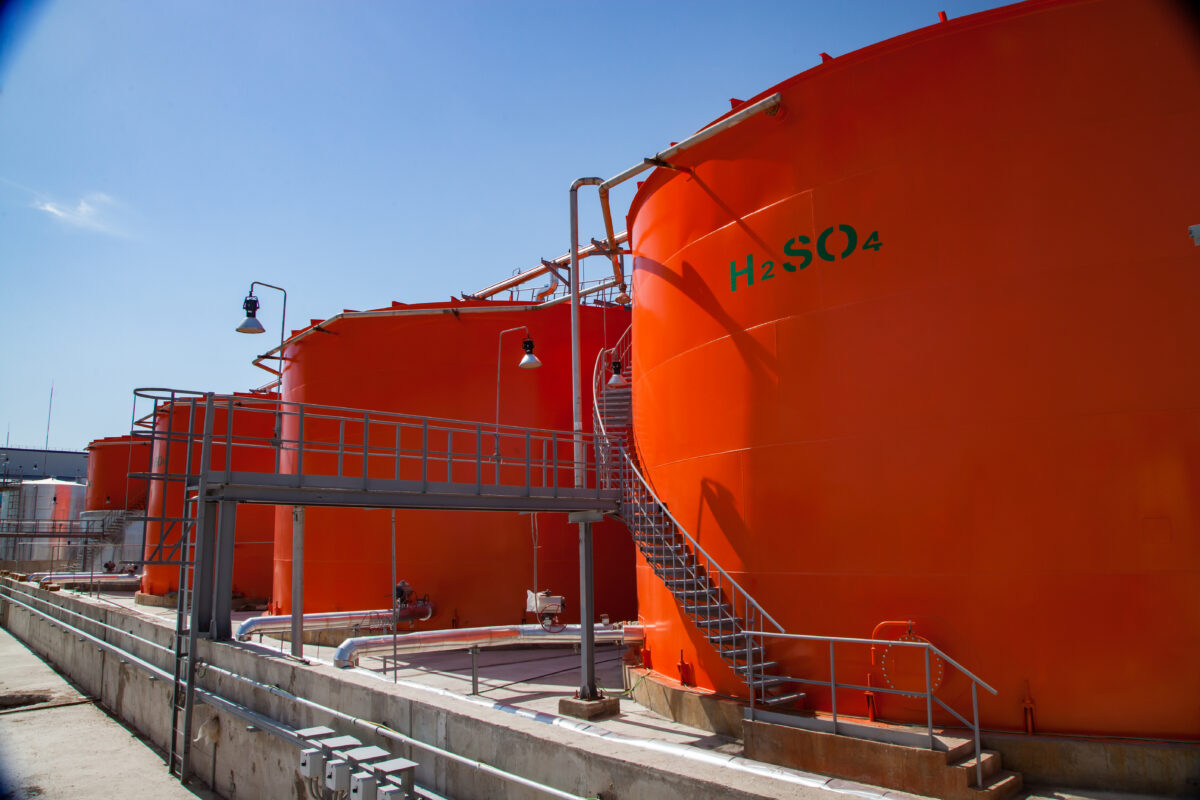
L’approvisionnement en acide sulfurique devient un enjeu pour les producteurs d’uranium. Les besoins croissants d’autres secteurs couplés à une hausse des cours du soufre, son composant principal, ont récemment mené à des tensions pour l’industrie. Si les difficultés sont encore très localisées, faute de vigilance, elles pourraient devenir globales et chroniques.
Aujourd’hui, l’acide sulfurique est un intrant essentiel à la production d’uranium. « Dans le cas des mines ISL (lixiviation in situ), l’acide sulfurique est injecté dans les formations géologiques contenant le minerai d’uranium lors de l’extraction de la matière, détaille Téva Meyer, chercheur associé à l’Iris et maître de conférences en géopolitique et géographie à l’Université de Haute-Alsace. Pour les exploitations plus classiques, ce produit est utilisé après le concassage, lors de la séparation des éléments. » Dans de rares cas, en fonction de la roche d’où est extrait l’uranium, une solution alcaline peut remplacer l’acide sulfurique. « Cela ne représente qu’une part infime de l’appareil de production actuel », nuance cependant le chercheur.
Sans acide sulfurique, la production s’arrête ou presque. Cette dépendance est loin d’être théorique. En juillet 2026, par exemple, Cameco a dû suspendre les activités de sa mine de Cigar Lake au Canada à cause d’une pénurie d’acide sulfurique. Dans ce cas, il s’agit d’une défaillance de l’usine de transformation du soufre. Cette panne n’a entraîné qu’un arrêt de deux semaines pour ce site, et n’a pas affecté les prévisions de production 2026 de Cameco.
Le géant Kazatomprom touché
Mais les perturbations liées à l’acide sulfurique ont déjà eu des effets plus importants. Kazatomprom, entreprise publique kazakhe et premier producteur mondial d’uranium, a dû revoir à la baisse ses prévisions de production 2024 et 2025 à cause de retards de construction sur de nouveaux gisements mais aussi « du prix et de la disponibilité de l’acide sulfurique ». Cette situation reflète une spécificité du Kazakhstan. « Il y a un point de tension important entre l’industrie uranifère et le secteur agricole. La stratégie d’autonomie alimentaire mise en place par le pays accentue cette concurrence avec des besoins en engrais phosphatés produits à partir d’acide sulfurique », note Téva Meyer.
En plus des effets sur la production, la raréfaction de l’acide sulfurique s’est répercutée sur les résultats de Kazatomprom. Alors qu’en 2023, le prix de cette matière première représentait 10 % du coût de production de l’uranium pour le groupe, ce niveau est monté à 14,7 % lors de l’exercice 2025. Dans ses résultats financiers du premier semestre 2026, l’entreprise minière ajoute que ces coûts opérationnels directs sont en hausse de 37 % par rapport à l’exercice précédent. Cette augmentation est en partie liée à l’acide sulfurique, mais aussi aux taxes sur l’extraction minière et à la valeur de la monnaie kazakhe sans détails sur l’importance de chaque facteur. « Pour l’instant, il n’y a pas d’effet direct sur le prix de l’uranium, qui est plus lié à la demande qu’à l’offre, nuance cependant Téva Meyer. En revanche, si les problèmes d’approvisionnement deviennent structurels, il est possible qu’ils influencent les renégociations de contrats. »
Un marché mondial tendu
Si la stratégie interne du Kazakhstan explique une partie des tensions sur l’approvisionnement en acide sulfurique ces dernières années, la géopolitique y joue aussi un rôle. Récemment de nouvelles complications ont touché les industries importatrices d’acide sulfurique. D’abord, la crise iranienne et les blocus du détroit d’Ormuz ont entraîné des répercussions directes sur ce marché. En effet, environ un quart du soufre mondial, coproduit lors du traitement des hydrocarbures, provient des pays du Golfe, analysent Anne Bialkowski et Mathieu Leguerinel du BRGM dans les colonnes de The Conversation.
Ce premier choc a entraîné une hausse brutale du cours de la matière première en février 2026, passant d’environ 3 800 yuans chinois par tonne (CNY/t) à plus de 6 000 CNY/t en avril. Face à cette pression, le premier producteur mondial de soufre, la Chine, a décidé d’abaisser ses quotas d’exportations pour limiter les tensions sur la ressource à l’intérieur de ses frontières. Cette décision a une nouvelle fois tendu les marchés mondiaux, le cours du soufre atteignant un pic à 9 800 CNY/t début juin 2026, soit peu après l’annonce chinoise. Plus récemment, les cours repartent à la baisse, à environ 5 000 CNY/t en octobre mais restent bien au-dessus des niveaux des années 2023 et 2024 durant lesquelles ils n’ont pas excédé les 2 000 CNY/t.
Une situation à surveiller
Si la situation est tendue, parler de pénurie serait tout de même excessif. Il existe bien des difficultés d’approvisionnement qui empêchent par moments d’atteindre les objectifs maximaux de production, mais il n’y a pas de rupture complète. La plupart des situations de rupture d’approvisionnement en acide sulfurique proviennent d’ailleurs non pas d’un manque de soufre mais d’une défaillance de l’usine de transformation, comme dans le cas de Cameco.
« L’acide sulfurique est une matière dangereuse et donc difficilement transportable d’un site à un autre, et complexe à importer en raison de réglementations très strictes », note l’expert. Aussi, si une usine de conversion du sulfure tombe en panne, ses clients se retrouvent localement en pénurie. « Pour éviter ces situations, les entreprises minières mettent en place des redondances avec de nouveaux sites de production d’acide sulfurique, tout en évitant une dépendance aux marchés et producteurs locaux », poursuit-il.
Finalement, la question de l’approvisionnement en sulfure reste sur la table. « La production du soufre est aujourd’hui dépendante de l’industrie pétrolière. Une décarbonation sérieuse de l’économie nécessite donc d’explorer de nouvelles sources crédibles, à mesure que les besoins en énergies fossiles baissent », poursuit le chercheur. ■